Domain festes-angebot.de kaufen?
Wir ziehen mit dem Projekt
festes-angebot.de um.
Sind Sie am Kauf der Domain
festes-angebot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festes-angebot.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
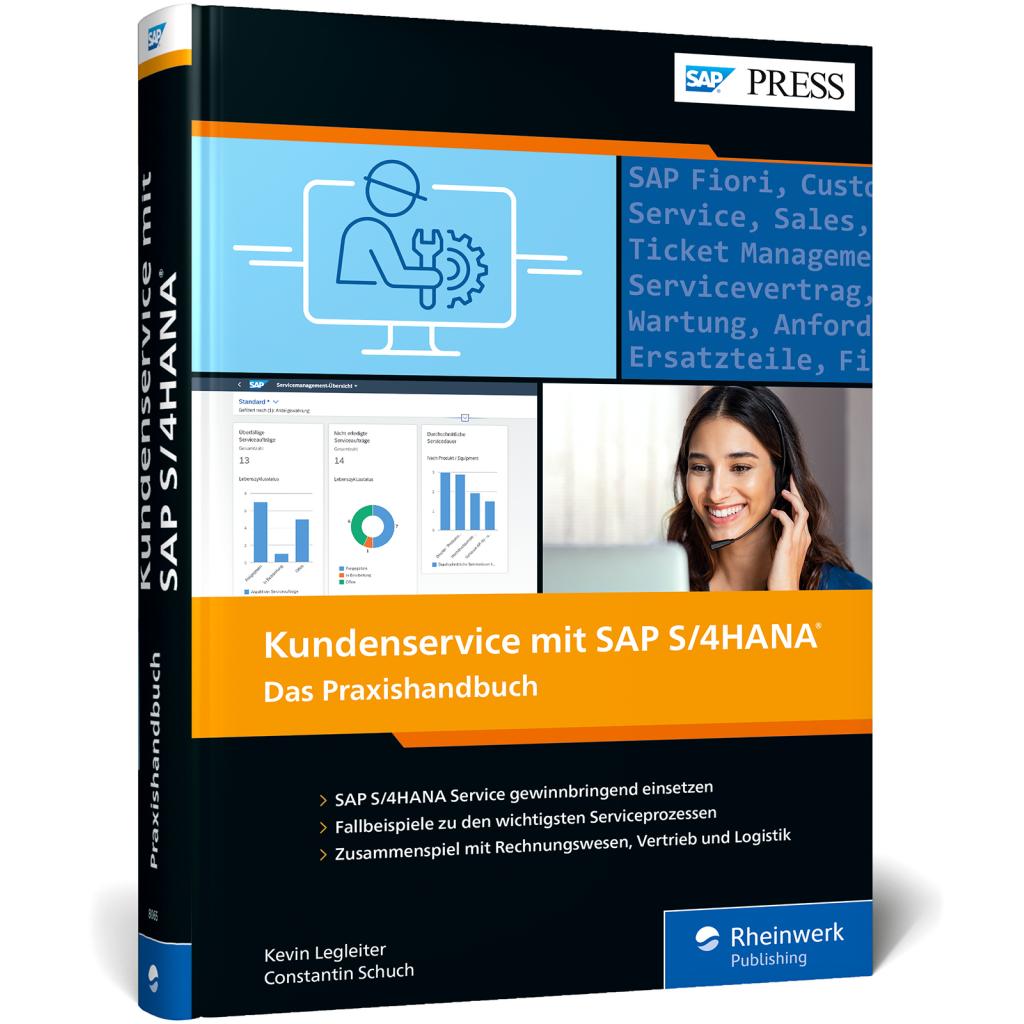
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Verfügbarkeit, Fachbücher von Elisabeth ListAnders als die Technik bisher, die die Aneignung der äusseren Natur und ihrer Ressourcen vorantrieb, richten sich die Technologien des 21. Jahrhunderts, Bio- und Teletechnologien, auf den Menschen selbst. Sie sind dabei, einen Prozess der Selbsttransformation der Spezies "Homo Sapiens" einzuleiten, dem die Denkvoraussetzungen der klassischen Naturwissenschaften, das heisst der Physik, die Richtung weisen - eine Richtung über das Subjekt hinweg und hinaus, dessen vitale Lebensgrundlagen im Kreatürlich-Lebendigen im Raum der Wissenschaften keinen Ort und keinen Namen mehr haben. An seine Stelle tritt das Artefakt, die Maschine. Bedeutet eine solche Technik die Vollendung oder das Ende des Menschen? Wer wird diese Frage stellen und beantworten, wenn es lebendige Subjekte nicht mehr gibt? Oder kommt es anders, weil die Eingriffe in das materielle Substrat des Lebendigen möglicherweise ihr Ziel verfehlen?.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Grenzen der Verfügbarkeit, Fachbücher von Elisabeth ListAnders als die Technik bisher, die die Aneignung der äusseren Natur und ihrer Ressourcen vorantrieb, richten sich die Technologien des 21. Jahrhunderts, Bio- und Teletechnologien, auf den Menschen selbst. Sie sind dabei, einen Prozess der Selbsttransformation der Spezies "Homo Sapiens" einzuleiten, dem die Denkvoraussetzungen der klassischen Naturwissenschaften, das heisst der Physik, die Richtung weisen - eine Richtung über das Subjekt hinweg und hinaus, dessen vitale Lebensgrundlagen im Kreatürlich-Lebendigen im Raum der Wissenschaften keinen Ort und keinen Namen mehr haben. An seine Stelle tritt das Artefakt, die Maschine. Bedeutet eine solche Technik die Vollendung oder das Ende des Menschen? Wer wird diese Frage stellen und beantworten, wenn es lebendige Subjekte nicht mehr gibt? Oder kommt es anders, weil die Eingriffe in das materielle Substrat des Lebendigen möglicherweise ihr Ziel verfehlen?.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Etiketten, Versand-EtikettenDie transparenten Aufkleber werden beim Anbringen auf dem Umschlag nahezu unsichtbar, und die Schrift wirkt, als wäre sie aufgedruckt, was einen besonders eleganten und edlen Eindruck vermittelt. Dieses Format der transparenten Folienetiketten ist ideal für Pakete und Sendungen. Dank der einzigartigen QuickPEEL-Abziehhilfe können die Etiketten schnell und einfach angebracht werden, was sie nicht nur zu einer edlen, sondern auch zu einer effizienten Lösung macht. Diese transparenten Polyesteretiketten sind öl- und schmutzabweisend sowie temperaturbeständig von -20 °C bis +80 °C. Sie sind zudem wasserfest und reissfest, was einen optimalen Schutz während längerer Versandwege bietet.33,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.